土地を購入する際、価格や面積、立地条件だけでなく、確認しておきたいのが「地目(ちもく)」です。地目とは、土地の利用状況に応じた区分のことで、宅地・田・畑・山林・雑種地などがあります。
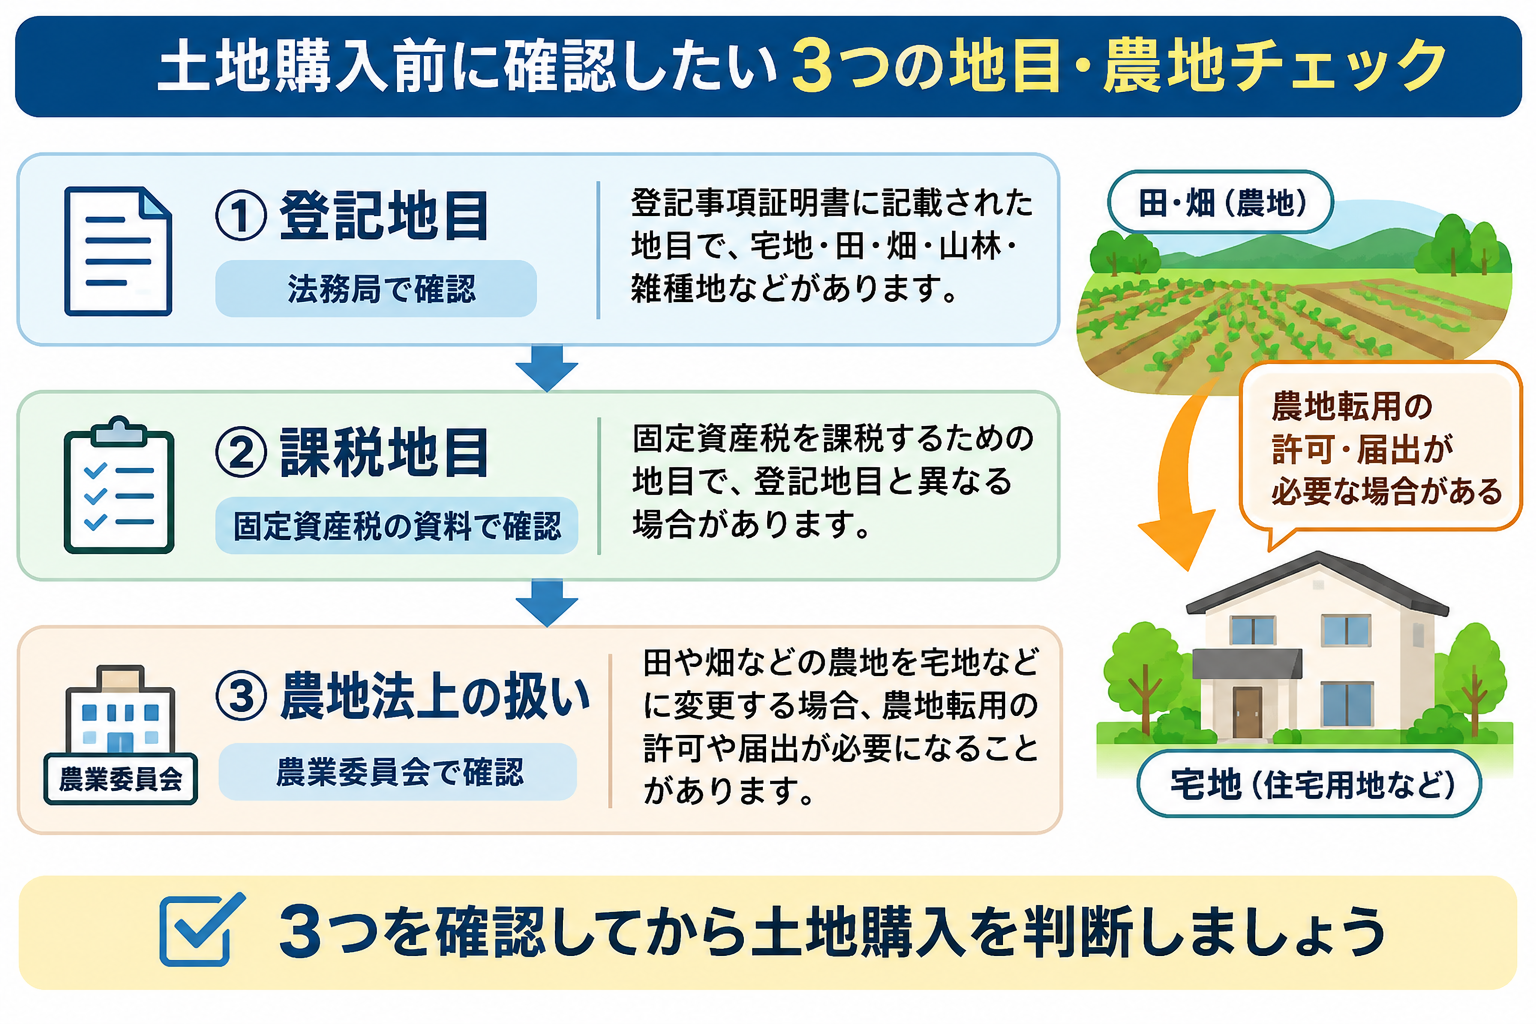
特に注意したいのは、登記簿上の地目と固定資産税の課税地目が異なる場合です。登記地目が「宅地」や「雑種地」であっても、農地法上の確認が必要になることがあります。
購入後に「住宅を建てられない」「農地転用の手続きが必要だった」といった問題が発生しないよう、地目の確認方法と注意点を解説します。
1.登記地目と課税地目の違い
土地の地目を調べる際は、次の2つを確認しましょう。
登記地目
法務局の登記事項証明書に記載されている地目です。宅地・田・畑・山林・雑種地などに区分されています。
課税地目
市区町村が固定資産税を評価する際に使用する地目です。土地の現況などに基づいて判断されるため、登記地目と異なる場合があります。
例えば、登記地目が「雑種地」でも、課税地目が「畑」となっていることがあります。ただし、課税地目が畑だからといって、必ず農地転用が必要になるわけではありません。
重要なのは、登記地目と課税地目が異なる場合、その理由を確認することです。
2.田や畑は農地転用に注意
土地購入で特に注意したいのが、田や畑などの農地です。
農地を住宅用地や駐車場などに変更する場合、農地法に基づく手続きが必要になることがあります。
主な手続きは次のとおりです。
- 農地法第4条:所有者が自分の農地を転用する場合
- 農地法第5条:転用を目的として農地の売買や賃貸などを行う場合
市街化区域内の農地では、原則として農業委員会への届出によって転用できます。一方、市街化調整区域などでは許可が必要となり、土地の条件によっては転用が認められない場合もあります。
また、農地転用の手続きが完了しても、建築基準法や都市計画法などの制限によって、住宅を建てられない場合があります。
購入前に農地転用の必要性を確認するとともに、希望する建物を建築できる土地か調べることが大切です。
3.実務事例|登記地目は「雑種地」、農地法上は「畑」だったケース
実際に取り扱った売地で、登記簿上の地目は「雑種地」でしたが、固定資産税の課税地目は「畑」となっている土地がありました。
以前は畑として利用されていたようですが、登記地目と課税地目が異なっていたため、農業委員会に確認しました。その結果、農地法上も「畑」として扱われていることが分かりました。
この土地は市街化区域内にあり、住宅用地として売買するため、農地法第5条に基づく農地転用の届出を行いました。
この事例から分かるのは、登記地目が「田」や「畑」でなくても、農地法上の手続きが必要になる場合があるということです。
土地を購入する際は、登記地目だけで判断せず、課税地目や実際の利用状況を確認し、必要に応じて農業委員会に確認することが大切です。
4.過去の地目から分かる土地の注意点
土地の過去の利用状況を調べることも、購入前の重要な確認事項です。
例えば、以前は田んぼだった土地では、地盤や排水状況に注意が必要な場合があります。また、山林だった土地では、造成工事や盛土・切土の履歴を確認することが大切です。
ただし、現在の地目だけで、過去の土地利用や地盤の強さを判断することはできません。
必要に応じて、過去の登記記録、古地図、航空写真、ハザードマップなども確認しましょう。
5.土地購入前のチェックリスト
購入前に、次の5項目を確認しておきましょう。
※固定資産税の課税台帳は、誰でも自由に閲覧できるものではありません。売主の協力を得て、課税明細書などを確認する方法もあります。
6.まとめ|地目は登記簿だけで判断しない
土地の地目を確認する際は、登記簿だけで判断しないことが大切です。
特に田や畑などの農地では、購入後に農地転用の問題が発生する可能性があります。登記地目・課税地目・農地法上の扱いを確認することで、土地購入後のトラブルを防ぎやすくなります。
櫻井不動産では、岡崎市を中心に、土地の法的制限や利用状況を確認しながら、不動産購入のご相談に対応しています。
土地選びで気になる点がありましたら、お気軽にご相談ください。